
风险提示,本文仅为个人感悟,对于产业的分析都是基于长期判断,无法预测短期涨跌,因此结论既不能保证绝对正确,也不构成任何投资建议,股票投资风险极大,严禁重仓个股、严禁加杠杆,随时会有巨亏的风险。
大A的科技股再次预判老美要跌了,所以先跌为敬,只有部分主题赛道涨得好,三千多家收绿。最近老美的科技股走得气势如虹,韩国和日本也走的中规中矩,湾湾已经接近历史高点,唯独大A这边,科技资金持续流出,科创板、创业板已经跌到7月股灾低点,最近的市场真的奇葩,老美在博弈AI产业、缺芯片、缺存储、缺电,我们大A在博弈缺粮食的问题。
小登总说老登怂,就知道高切低没格局,但这是因为小登们没受过伤。从2015年牛市顶点到2025年这轮行情起步前,十年时间,如果你是在2015年的高点一直持有当年涨幅最大的20个股票到2025年,十年不动,你觉得能赚多少钱?
答案吓死人,这20个股票持有十年 ,没有一只是赚钱的,而且都是血亏,平均亏73%,中位数亏80%,其中3只退市归零,表现最好的光启技术持有十年后亏36%。
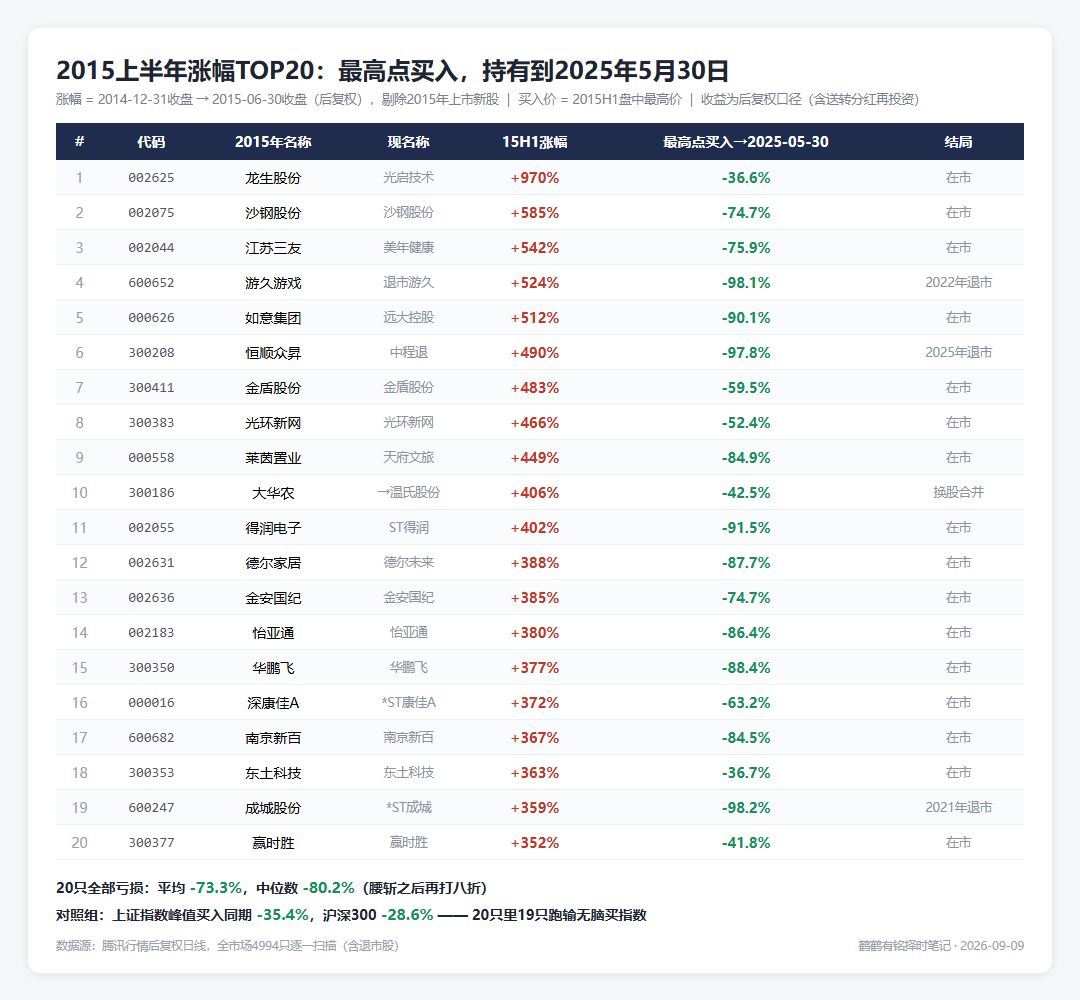
有人说这些都是妖股,虽然是当年涨得最好的,但不代表价值。再看指数,上证指数15年高点到25年5月,十年跌35%,沪深300十年跌了28%。
还有人说不能看全市场,要看蓝筹看好公司,只要业绩一直增长,价值就应该能反映到股价上。再看15年和21年两个蓝筹牛股,15年的牛市旗手东方财富股价最高15.5元,当年公司净利润18.5亿,现在股价18块9,算是涨了20%吧,但东方财富上个财年净利润120亿,利润比 10 年前涨了 7 倍;21年牛市的宁德时代股价最高到了362,当年净利润159亿,现在股价336,上个财年净利润722亿,利润比 21 年涨了 5 倍。好公司,业绩确实穿越了牛熊,股价却没法穿越牛熊。
换句话说, 在大A如果不择时,长期持股很难赚到钱。这就是为什么大A这么喜欢做轮动,做主题,做高切低,但没人真的喜欢在大A做长期价值投资,或者以前可能有,但现在越来越少了。
老美那边就简单很多,15年到25年这十年,英伟达、谷歌、苹果,任何一家好公司拿十年都是十几倍收益,连纳指这十年都涨了4倍多,费半指数涨了十几倍。这也是为什么国人出海之后做美股,无论之前的投资风格有多野,到了美股都变成了看到好公司一直拿着的巴菲特风格。
好的市场会把坏钱(短期炒作)变好(长期价值),坏市场会把好钱(长期价值)变坏(短期炒作)。活生生的例子就发生在我身边,最近跟一个老前辈聊天,早年在大A也是多个上市公司的主力,现在跟我说已经不碰大A了,国内的团队都解散了,现在只做美股,交易策略就是一直死拿。一个庄家现在变成巴菲特了,真的是好的市场会让坏钱变好。而另一个例子就是我一个小兄弟,刚从大平台出来的时候也是很价值的,只做景气度好的,有估值的蓝筹,但最近已经在研究龙头战法了,跟我说在大A哪儿有什么价值股,全是筹码。这就是所谓的坏市场让好钱变坏。
那是不是大A真的没有长线投资十年十倍的好股票呢?其实数据统计也是有偏差的。纳指和费半里大都是有技术门槛的科技股,上证则大都是没有什么技术门槛的传统制造业和大金融这样的周期股。
每次牛市的时候,大A经常把一些周期股用一个动人的叙事把估值炒得很高,后面几年业绩虽然涨了,就只能在估值上还债了。比如2007年因为有黄金十年的叙事,银行和地产股可以拉到30倍PE以上,2015年因为有互联网+的叙事,属于金融行业的东方财富也可以搞到100倍PE;2021年因为有新能源叙事,把属于传统制造业的宁德搞到七八十倍PE,但周期一过发现其实这些都是周期,即使后面业绩一直增长,但估值回不去了。
巴菲特的爱股美国银行和西方石油,其实十年股价也是一动不动,主要靠分红。反观科技含量比较高的大A的半导体板块,大部分好公司都实现了十年十倍穿越周期的回报,比如北方华创这样的蓝筹半导体公司,2010年上市以来涨了200倍,15年高点到现在也有15倍。
因此,在大A,如果炒赛道、炒概念或者炒传统制造业,高切低是必修课,长期持有赚钱概率几乎为零。但大A的核心科技股,其实估值从来就没便宜过,但因为有技术门槛,全国能做的可能也就两三家,这种公司当估值回归到相对合理的水平,在国产替代的战略背景下,我相信随着AI科技革命持续发展,拉长时间看还是会跟老美的费城半导体指数走势趋于一致的。
风险提示,本文仅为个人感悟,对于产业的分析都是基于长期判断,无法预测短期涨跌,因此结论既不能保证绝对正确,也不构成任何投资建议,股票投资风险极大,严禁重仓个股、严禁加杠杆,随时会有巨亏的风险。