
风险提示,本文仅为个人感悟,对于产业的分析都是基于长期判断,无法预测短期涨跌,因此结论既不能保证绝对正确,也不构成任何投资建议,股票投资风险极大,严禁重仓个股、严禁加杠杆,随时会有巨亏的风险。
这次加息,华尔街所有大投行基本都看错了,直到16万人的大非农数据出来之后才陆续有人改口。我应该是所有看宏观的账号里偏悲观的,但即使这样我的观点也是如果油价一直在这个位置,10月大概率要加息了,因为可能到了10月CPI就要跳涨了。
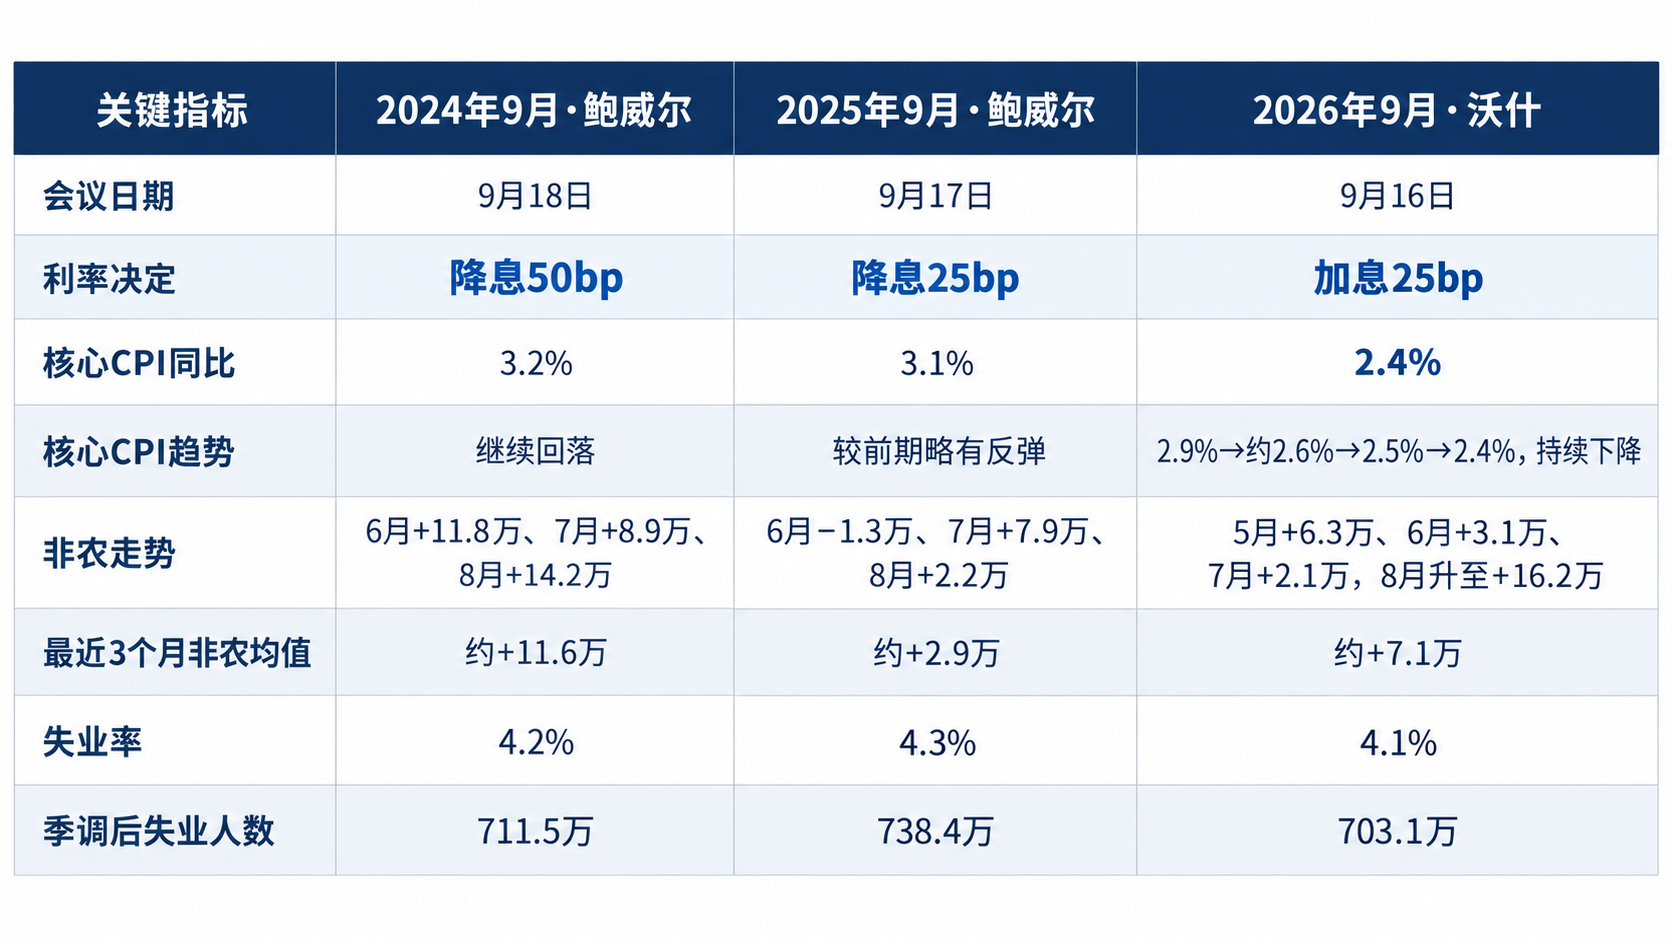
因为宏观研究都是通胀和就业数据来判断的,而这一次的加息彻底颠覆了以往美联储的行为模型,对比一下2024 年 9 月份在鲍威尔领导的美联储开始降息的时候,当时核心 CPI 是 3.2%,降息前三个月大非农平均11万人,失业率4.2%,失业人数711万人。而凯文沃什领导的美联储,这次加息前的核心CPI是2.4%,且创下来最近五年的最低,连续四个月下降;而就业呢,大非农连续三个月往下走,只有在议息会议之前有一次莫名其妙的超预期(我估计后面大概率会下修),失业率为4.1%,失业人口703万人——在这种情况下美联储票委一致投了加息票。
这个表格是过去两年鲍威尔领导的美联储两次降息的宏观数据,对比这次沃什加息的数据,虽然之前的PCE和广义CPI是比现在低的,但也不至于是加息和降息这么大的区别:
那为什么没有足够的加息理由下,美联储还是加息了呢?有四个原因:
第一,沃什的沟通能力比鲍威尔差太多,搞不定鹰派
美联储主席最主要的工作是对内协调各委员形成一致的观点,对外引导市场预期,对市场化利率(比如长期美债)进行调控。沃什无论是资历还是能力都比鲍威尔差很多。为什么这么说?看看鲍威尔,能够在3.2%核心通胀,14.2万大非农就业数据的情况下,说服其他票委通过降息决议,而9月份的数据并没有差到一定要加息,且根据点阵图,有四个票委认为27年要降息——刚加几次就要降其实就是鸽派,认为之前的加息是错的。算上沃什自己,再争取1票就可以不加息但沃什都做不到。
再看看沃什的发布会,回答记者提问简直就是灾难现场。
纽约时报的记者问:这是不是一轮连续加息的开始?供给冲击为主,加息到底有什么用?这个问题问得非常专业,一个是问加息的次数,一个是问这次的通胀主要是能源冲击,服务业通胀是在持续下降的,加息的理由到底是否成立?
但沃什的回答是:我不做前瞻指引。我们今天作出的决定,是一个冷静、严肃、负责任的决定。你可能听到我在杰克逊霍尔说过,我承诺遵循的是一种纪律、一套原则。我承诺要看看窗外,观察实际发生了什么。这就是我在杰克逊霍尔所做的,也是我们今天所做的。
废话一堆,基本就是啥也没说,
去年9月份启动降息的时候,同样也是纽约时报的这个记者,也问过一模一样的问题,当时鲍威尔是这么回答的:仍然承诺实现 2% 通胀,但必须同时权衡就业风险。他认为,与当年四月份相比,更高、更持久通胀的风险有所减轻,原因包括就业市场转弱、经济增长放缓;与此同时,就业下行风险上升。因此,他将这次行动描述为风险管理性质的降息。
这个回答并没有给市场承诺连续降息,但给出了美联储的行为方程就是通胀趋缓的前提下,就业如果变差就会持续降息。这就让美联储的行为模式变得更加清晰和正常。
沃什最常说的一句话就是,不做前瞻指引。但市场交易的就是不确定性,他每一次发言都在做前瞻指引,只不过是更加模糊、质量更差的前瞻指引。如果真的不希望美联储影响市场,那就什么都说无可奉告呗,其他联储官员也不许出来讲话,这才是真的不给市场任何前瞻指引,但沃什又做不到,自己在7月的FOMC上放鸽,又在Jackson Hole会议上放鹰,这都是他所谓的不做前瞻指引原则下的失败的前瞻指引。
每次点阵图沃什都不填,感觉就是谁填谁傻的意思,这种搞法相当于跟其他票委保持距离划分为两个阵营,加上自己的能力就这水平,怎么能服众呢,所以在争取不到足够的鸽派票数后,为了保持美联储表面的团结,大家就只能都投加息票了。
川普昨天的评价是沃什是个好同志,但联储的委员会跟他敌对,但其实是自己选了个笨蛋上来搞不定其他人,真的比鲍威尔差太多了。
第二,没人愿意给川普背锅
当然沃什还有川普这样的猪队友,很多联储票委讨厌川普也就连带着不鸟沃什了。这次加息唯一能说得通的理由就是预防能源通胀向服务业转移。但9月份的服务业通胀是在下行的,即使这样中立和鹰派的联储票委也不愿意为川普担任何风险——现在通胀高,大非农超预期(虽然是未经修正的初值,估计也是川普政府操作的结果)加息肯定不会有人说犯什么大错,最多说一句比较保守;但如果不加息相当于为川普的胡来承担了风险——万一后面能源通胀真的传导到服务业咋办?
傻子才给川普背锅,正常人都选择明哲保身,这才是为官之道。本来通胀就是川普团队搞出来的,美联储看数字加息没毛病,没必要给政府擦屁股。
第三,结束战争没有时间表
石油是通胀之母,战争前柴油价格是低于汽油的,现在是汽油的两倍,而所有运输都要使用柴油,未来运输成本肯定要加到下游的消费品中。现在川普没有能力给出战争结束的时间表,打嘴炮也没人信了,这是美联储鸽派集体失声的核心原因。但还是回到第一个点,如果是鲍威尔做主席,其实他能按住其他票委,说服他们要看到服务业通胀下行趋势结束再加息,而沃什则没这个能力。
第四,长期美债收益率持续上升
因为美伊、能源的问题,长期美债投资人要求有更高的票息才下单,这里面也有很多债券对冲基金,根据伊朗局势做多债券收益率。长端收益率持续走高,美联储能够决定的短端收益率一直不动,感觉就是市场对美联储的动作越来越不信任。在这种情况下,提高基准利率也是咬着牙来证明美联储独立性和权威性的无奈之举。
所以结果就是未来加几次息,加多少息,沃什无论是放鸽还是放鹰对市场的指导意义都不大了。纳指在沃什7月份放鸽后大跌,在8月份放鹰然后加息之后,反而反弹接近前高。美联储的影响力变成了资金玩儿提前预期和兑现的一个事件,模糊的行为模式反而加大了市场的波动,更无法决定未来的趋势。反观24年和25年9月,鲍威尔宣布降息之后,纳指反应都是连续涨了三个月,这才是美联储给出清晰利率政策路径后市场的正常反应。
因此,我们说美联储对于利率政策的影响力,进而利率政策路径对市场趋势的影响已经名存实亡了。现在决定利率政策的是美伊局势、油价、长债投资人,而不是美联储。
在美伊局势出现明显恶化(比如油价继续上冲120以上)或者明显缓和(比如海峡开通,油价回落80以下)之前,市场就这样上下震荡,场内资金板块轮动高切低将成为常态。
风险提示,本文仅为个人感悟,对于产业的分析都是基于长期判断,无法预测短期涨跌,因此结论既不能保证绝对正确,也不构成任何投资建议,股票投资风险极大,严禁重仓个股、严禁加杠杆,随时会有巨亏的风险。